Pernah menerima Surat Tagihan Pajak (STP) karena telat lapor SPT? Atau Surat Ketetapan Pajak Kurang Bayar (SKPKB) yang memuat bunga dan denda dalam jumlah besar? Ada kabar baik: Direktorat Jenderal Pajak (DJP) membuka kesempatan untuk mengurangi, bahkan menghapus, sanksi administratif tersebut.
Kesempatan itu diatur dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, yang ditetapkan pada 8 Oktober 2026. Kebijakan ini bersifat sementara. Penghapusan sanksi 100% hanya berlaku sampai 31 Desember 2026. Setelah itu, potongannya turun bertahap dan berakhir pada 30 Juni 2027.
Artikel ini merangkum isi KEP-239/PJ/2026 dengan bahasa sederhana: sanksi apa saja yang dicakup, berapa besar potongannya, apa syaratnya, dan bagaimana cara mengajukannya.
Apa itu KEP-239/PJ/2026?
KEP-239/PJ/2026 adalah kebijakan perpajakan tentang pengurangan atau penghapusan sanksi administratif. Dasar hukumnya adalah Pasal 36 ayat (1) huruf a UU KUP, Pasal 20 UU PBB, dan Pasal 27A PMK 118/2024 sebagaimana diubah dengan PMK 71/2026.
Secara sederhana, DJP memberi “jendela waktu” bagi Wajib Pajak untuk menyelesaikan kewajiban yang tertunggak dengan beban sanksi yang jauh lebih ringan. Makin cepat Wajib Pajak bertindak, makin besar potongannya.
Kebijakan ini relevan bagi:
- Wajib Pajak yang terlambat menyampaikan SPT Tahunan atau SPT Masa
- Wajib Pajak yang membetulkan SPT sendiri dengan status kurang bayar
- Wajib Pajak yang menerima SKP atau STP, baik hasil pemeriksaan maupun pengawasan, termasuk yang terbit sebelum 8 Oktober 2026
- Wajib Pajak yang memiliki sanksi dari pemeriksaan harta dalam Program Pengungkapan Sukarela (PPS)
Sanksi apa saja yang bisa dikurangi atau dihapus?
| Jenis sanksi | Keterangan |
|---|---|
| Keterlambatan SPT | SPT Tahunan sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026, berstatus kurang bayar (Pasal 7 ayat 1 UU KUP) |
| Pembetulan SPT sendiri | Pembetulan SPT yang menyebabkan kurang bayar (Pasal 8 ayat 2 dan 2a UU KUP) |
| Keterlambatan bayar atau setor | Pajak yang dibayar atau disetor setelah jatuh tempo (Pasal 9 ayat 2a dan 2b UU KUP) |
| SKP/STP hasil pemeriksaan | Surat yang terbit 8 Oktober 2026 sampai 30 Juni 2027 |
| SKP/STP yang sudah terbit | Surat yang terbit sebelum 8 Oktober 2026 |
| STP baru | STP yang terbit 8 Oktober 2026 sampai 30 Juni 2027 |
| Sanksi pemeriksaan harta PPS | SKP atas harta yang belum atau kurang diungkapkan, terbit sampai 31 Desember 2027 |
Khusus untuk SKP dan STP, denda administratif PBB juga termasuk dalam cakupan kebijakan ini.
Berapa besar potongannya? Waktu adalah kuncinya
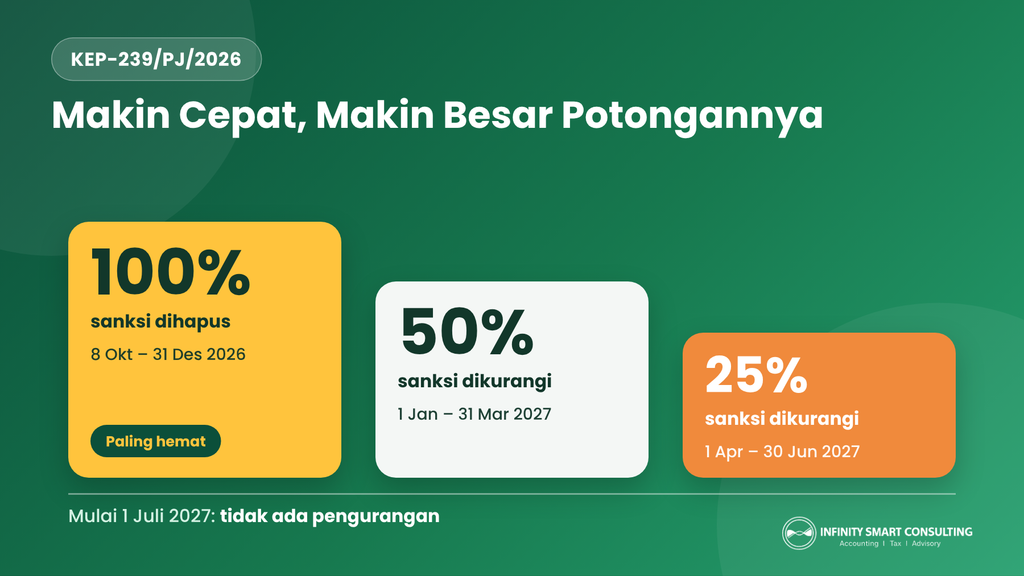
Besaran pengurangan bergantung pada kapan Wajib Pajak menyampaikan SPT, membetulkan SPT, atau melunasi pokok pajak. Polanya sama untuk sebagian besar jenis sanksi:
| Periode | Pengurangan sanksi |
|---|---|
| 8 Oktober – 31 Desember 2026 | 100% (sanksi dihapus) |
| 1 Januari – 31 Maret 2027 | 50% |
| 1 April – 30 Juni 2027 | 25% |
| Mulai 1 Juli 2027 | Tidak ada pengurangan |
Apa saja syarat pengajuannya?
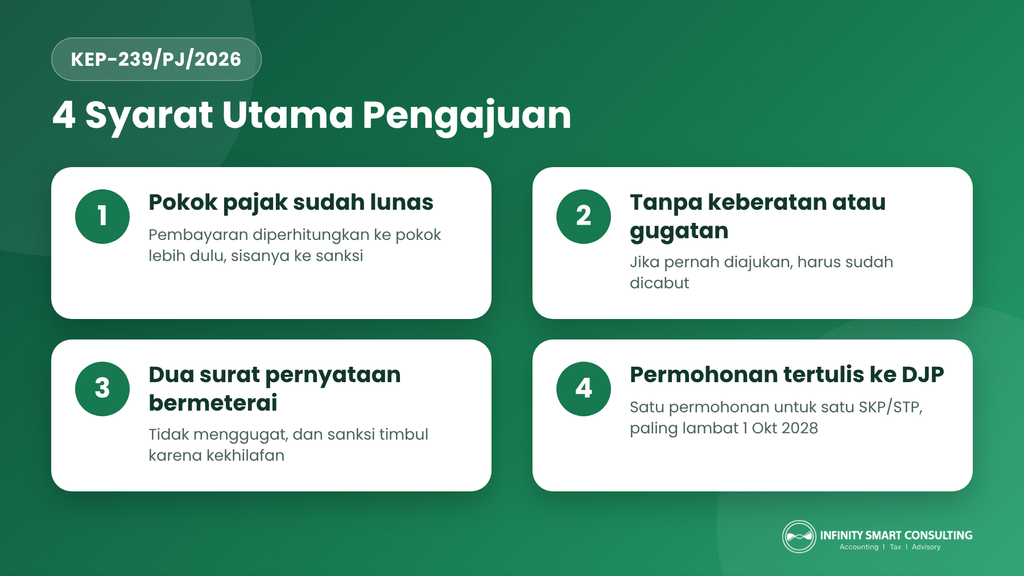
Permohonan diajukan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028. Agar permohonan dapat diproses, Wajib Pajak perlu memenuhi hal berikut:
- Pokok pajak sudah dilunasi. Pembayaran diperhitungkan lebih dulu ke pokok pajak, kelebihannya baru ke sanksi.
- Tidak sedang mengajukan keberatan, gugatan, atau upaya hukum lain atas surat yang sama. Jika pernah diajukan, harus sudah dicabut sesuai ketentuan.
- Melampirkan dua surat pernyataan bermeterai: (1) tidak mengajukan gugatan atau upaya hukum lainnya, dan (2) sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
- Permohonan tertulis dalam bahasa Indonesia, memuat jumlah sanksi menurut Wajib Pajak beserta alasannya. Satu permohonan untuk satu SKP atau STP.
- Ditandatangani Wajib Pajak, wakil, atau kuasa. Kuasa wajib melampirkan surat kuasa khusus.
- Frekuensi terbatas: Surat permohonan maksimal diajukan 2 kali per surat (1 kali untuk denda administratif PBB).
Jangan tunda, manfaatkan sebelum 31 Desember 2026
KEP-239/PJ/2026 memberi kesempatan langka untuk menyelesaikan tunggakan sanksi pajak dengan biaya jauh lebih ringan. Potongan terbesar, yaitu 100%, hanya tersedia sampai akhir Desember 2026. Setiap bulan penundaan berarti potongan yang lebih kecil.
Butuh penjelasan lebih lanjut? Hubungi konsultan pajak kami.