Presiden Republik Indonesia telah mengesahkan Rancangan Undang-Undang Harmonisasi Peraturan Perpajakan (RUU HPP) menjadi Undang-Undang (UU) pada tanggal 29 Oktober 2021.
Salah satu yang diatur dalam UU Nomor 7 Tahun 2021 tetang harmonisasi peraturan perpajakan adalah Ketentuan Umum dan Tata Cara Perpajakan (KUP). Pokok-pokok perubahan dalam KUP yang diatur dalam UU Nomor 7 tahun 2021, antara lain:
1. Nomor Induk Kependudukan (NIK) sebagai NPWP bagi Wajib Pajak Orang Pribadi dalam
negeri.
Sebagai bentuk cara pemerintah memperluas basis pajak, maka bagi Wajib Pajak orang
pribadi yang merupakan penduduk Indonesia, Nomor Pokok Wajib Pajak (NPWP) dapat
menggunakan nomor induk kependudukan (NIK).
2. Pengungkapan Ketidakbenaran.
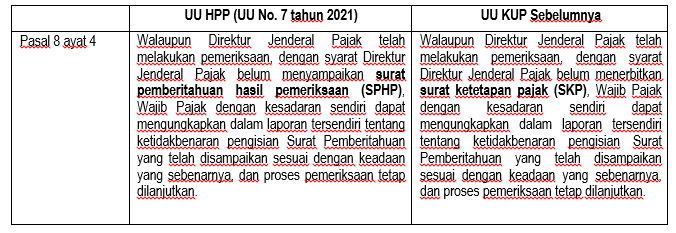
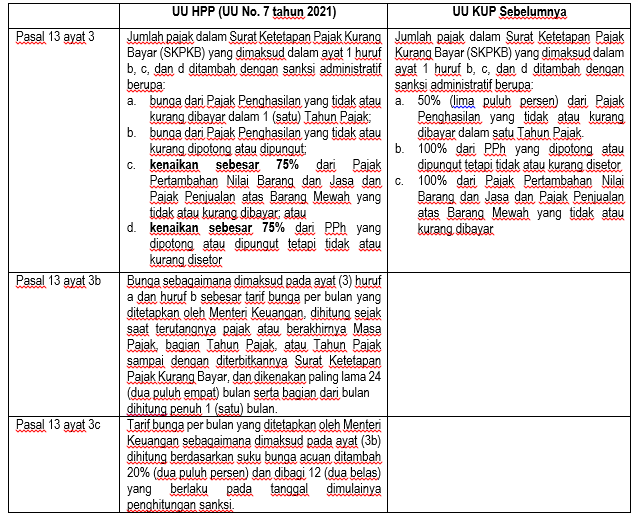
3. Penurunan besaran sanksi dan pengenaan sanksi dengan menggunakan suku bunga
acuan dan uplift factor pada saat pemeriksaan dan WP tidak menyampaikan Surat
Pemberitahuan (SPT)/membuat pembukuan.
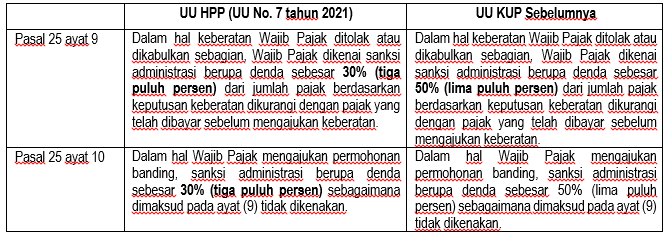
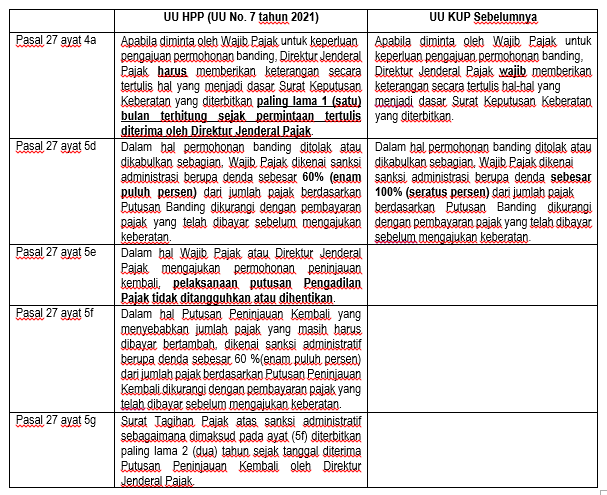
4. Kesetaraan pengenaan sanksi melalui penurunan sanksi terkait permohonan keberatan
atau banding WP.
5. Pengaturan asistensi penagihan pajak global dan Kewenangan pemerintah untuk
melaksanakan kesepakatan di bidang perpajakan dengan negara mitra secara bilateral
maupun multilateral.
Sebagaimana diatur dalam UU HPP dalam pasal 20A , bahwa menteri keuangan
berwenanng melakukan kerja sama untuk pelaksanaan bantuan penagihan pajak dengan
Negara mitra atau yuridiksi mitra yang dilakukan berdasarkan perjanjian internasional
secara resiprokal.
6. Tata cara pelaksanaan Banding dan besaran sanksi admistratifnya.
7. Penegakan hukum pidana pajak dengan mengedepankan ultimum remidium melalui
pemberian kesempatan kepada WP untuk mengembalikan kerugian pada pendapatan
negara bahkan hingga tahap persidangan.
Sebagaimana diatur di pasal 44 C, UU No. 7 tahun 2021, bahwa pidana denda yang
dimaksud dalam pasal 39 dan 39A tidak dapat digantikan dengan pidana kurungan dan
wajib pajak oleh terpidana. Dan apabila terpidana tidak membayar pidana denda paling
lama 1 (satu) bulan sesudah putusan pengadilan yang telah memperoleh kekuatan hukum
tetap, jaksa melakukan penyitaan dan pelelangan terhadap harta kekayaan terpidana.